
L’archivage comptable et fiscal consiste à organiser, conserver, retrouver et éliminer de manière contrôlée les documents papier ou numériques qui justifient les opérations, les comptes et les déclarations d’une organisation.
Pour préciser les opérations utiles à votre projet, découvrez les repères sur externalisation d’archives.
Il concerne notamment les factures, les pièces justificatives, les livres comptables, les comptes annuels, les déclarations fiscales et certains dossiers de travail.
Lorsque les boîtes s’accumulent, que les documents sont répartis entre plusieurs établissements ou que l’inventaire n’est plus fiable, le problème ne se limite pas au manque de place. Il faut pouvoir retrouver rapidement la bonne pièce lors d’un audit, d’un contrôle fiscal, d’un litige ou d’une demande interne.
Caille Archives accompagne les entreprises, directions financières, cabinets d’expertise comptable et commissaires aux comptes dans le transfert, l’inventaire, le stockage, la consultation, la restitution et la destruction contrôlée de leurs archives. L’organisation est construite à partir des règles de conservation définies et validées par le client, qui demeure responsable de leur adéquation à sa situation.
Demander une étude de vos archives comptables
Volume, nombre de sites, état de l’inventaire et fréquence de consultation : transmettez à Caille Archives les premiers éléments de votre projet.
Les archives comptables permettent de reconstituer une opération et d’en présenter les justificatifs. Selon le dossier, il peut être nécessaire de retrouver simultanément une facture, un bon de commande, un bon de livraison, un relevé bancaire, une écriture comptable et une déclaration associée.
Une gestion efficace doit donc répondre à deux questions : où se trouve le document et comment peut-il être communiqué ? Elle repose sur un classement compréhensible, un inventaire exploitable et une traçabilité des mouvements. Un dossier conservé mais introuvable ne répond pas au besoin opérationnel de l’entreprise.
Le périmètre peut comprendre :
Le Fichier des écritures comptables, ou FEC, regroupe les enregistrements informatiques constituant les écritures de la comptabilité générale. Lors d’un contrôle d’une comptabilité informatisée, un fichier conforme doit pouvoir être remis pour chaque exercice concerné.
Dans un cabinet d’expertise comptable, il est utile d’identifier séparément les dossiers de travail, les documents appartenant aux clients et les pièces destinées à leur être restituées. Dans une entreprise multisite, la priorité peut être de centraliser des fonds constitués selon des méthodes différentes.
Les difficultés apparaissent lorsque plusieurs exercices sont mélangés, que les intitulés restent trop vagues, que des doublons occupent inutilement les locaux ou que l’inventaire ne correspond plus au contenu réel des boîtes.
Une boîte intitulée « comptabilité 2022 » peut contenir des factures, des contrats, des relevés bancaires ou des documents sociaux relevant de règles distinctes. Une date de destruction ne doit donc pas être attribuée uniquement à partir de l’intitulé extérieur du contenant.
L’externalisation permet aussi de libérer des bureaux, réserves et armoires tout en maintenant un accès organisé aux dossiers. Les espaces de stockage utilisés par Caille Archives sont protégés par alarme.
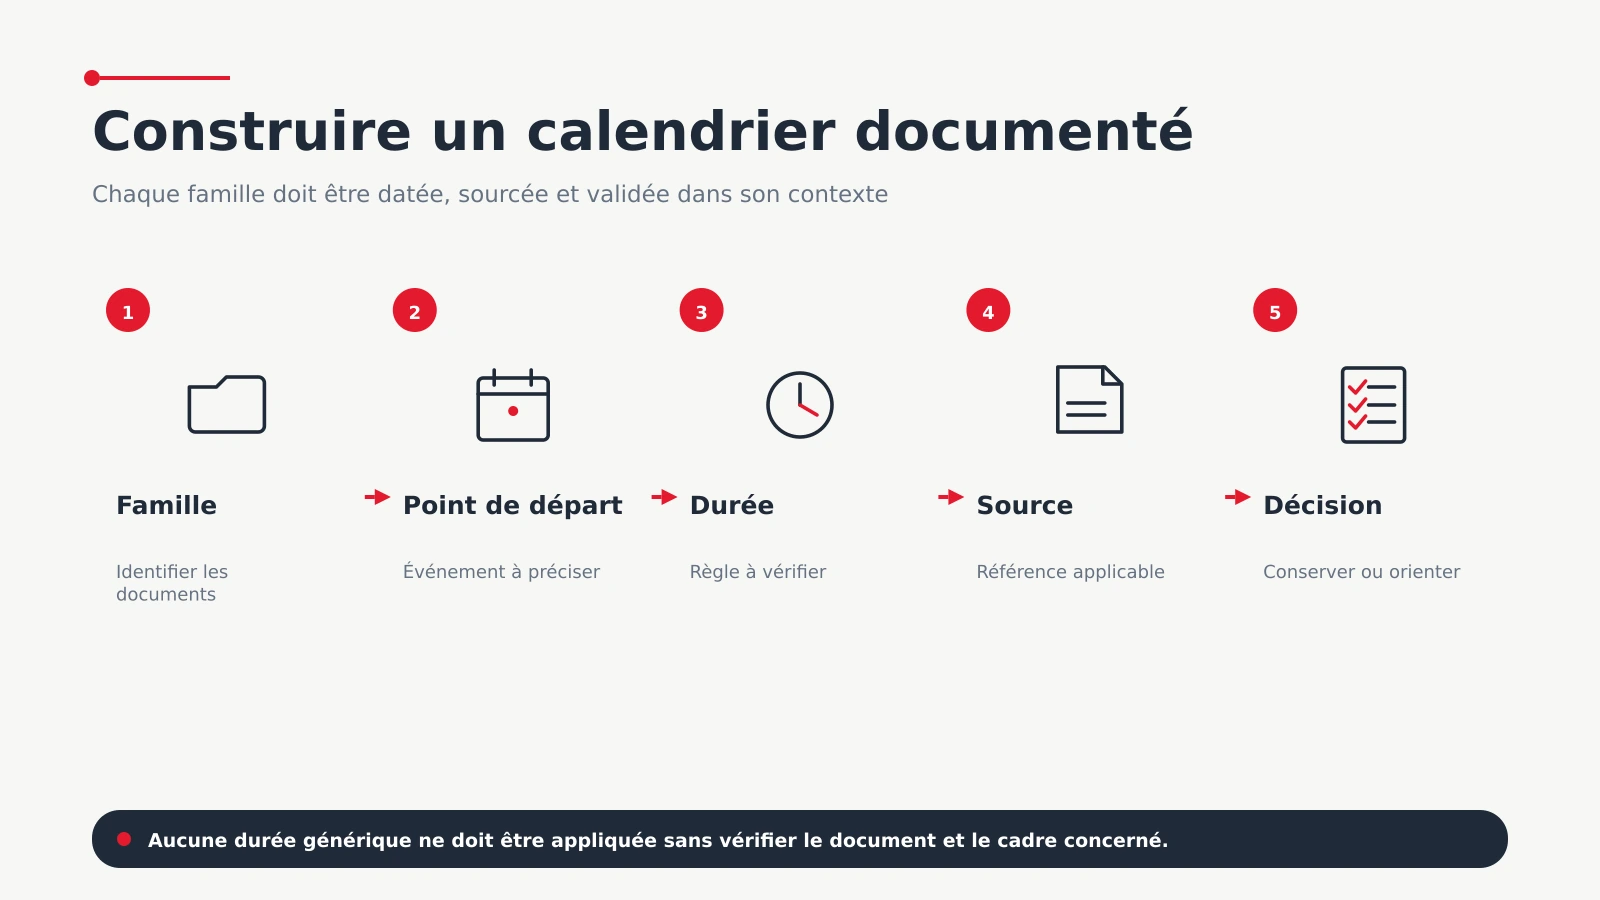
L’article L.123-22 du Code de commerce prévoit une conservation de dix ans pour les documents comptables et les pièces justificatives. Cette règle concerne notamment les livres comptables et les documents justifiant les enregistrements réalisés par l’entreprise.
L’article L.102 B du Livre des procédures fiscales prévoit un délai général de six ans pour les livres, registres, documents et pièces sur lesquels l’administration peut exercer ses droits de communication, d’enquête et de contrôle. Le délai court en principe à partir de la dernière opération mentionnée ou de la date à laquelle le document a été établi.
La durée fiscale de six ans ne remplace pas la durée comptable de dix ans lorsque les deux règles concernent un même document.
Repère général
10 ans
Point de départ indicatif
Clôture de l’exercice
Repère général
10 ans
Point de départ indicatif
Clôture de l’exercice
Repère général
10 ans
Point de départ indicatif
Clôture de l’exercice
Repère général
6 ans
Point de départ indicatif
Dernière opération ou établissement du document
Repères généraux vérifiés en juillet 2026. La nature exacte du document, une procédure en cours, une obligation sectorielle ou un besoin probatoire peuvent imposer une conservation différente ou plus longue.
Le tableau de gestion relie chaque catégorie documentaire à son responsable, son mode de classement, sa durée de conservation et son sort final. Il sert de référence pour préparer les versements, rechercher un document, programmer une restitution et identifier les archives pouvant être détruites.
Le client ou son mandataire conserve la responsabilité d’autoriser la destruction. L’arrivée à échéance d’un délai ne déclenche donc pas automatiquement l’élimination des documents. Une procédure en cours, un contrôle, un contentieux ou une demande interne peut justifier la suspension de l’opération.
Après la destruction, Caille Archives remet un certificat de destruction, qu’il s’agisse d’une destruction confidentielle ou non.
À compter du 1er septembre 2026, toutes les entreprises entrant dans le champ de la réforme doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent également les émettre à cette date. L’obligation d’émission s’appliquera aux PME et microentreprises à partir du 1er septembre 2027.
Cette évolution ne fait pas disparaître les fonds papier des exercices antérieurs, les pièces annexes ni les autres documents comptables. Elle impose une organisation hybride entre archives physiques, documents nativement numériques, logiciels de gestion et dispositifs de conservation.
Une GED facilite le classement, le partage et l’utilisation des documents courants. Un système d’archivage électronique, ou SAE, organise leur conservation numérique dans la durée selon des exigences définies. Une sauvegarde permet de restaurer des données après un incident, mais ne constitue pas à elle seule une politique d’archivage.
Ces notions correspondent à des fonctions différentes et ne préjugent pas du périmètre des solutions numériques proposées pour chaque projet.
L’étude préalable prend en compte le nombre de boîtes ou de mètres linéaires, les implantations concernées, l’état du classement, l’existence d’un inventaire et la fréquence de consultation des dossiers.
Elle permet de distinguer :
Ces informations servent à définir la méthode d’intervention et à établir un devis adapté.
Caille Archives peut fournir les contenants, assurer le conditionnement et reprendre un inventaire existant ou en créer un nouveau. Les boîtes sont identifiées et rapprochées des informations nécessaires à leur localisation future.
Le transfert préserve le classement retenu et assure le suivi entre les locaux du client et le site de conservation. Pour une entreprise multisite, un cabinet en activité, une fusion ou un déménagement, l’opération peut être organisée par lots afin de limiter les perturbations.
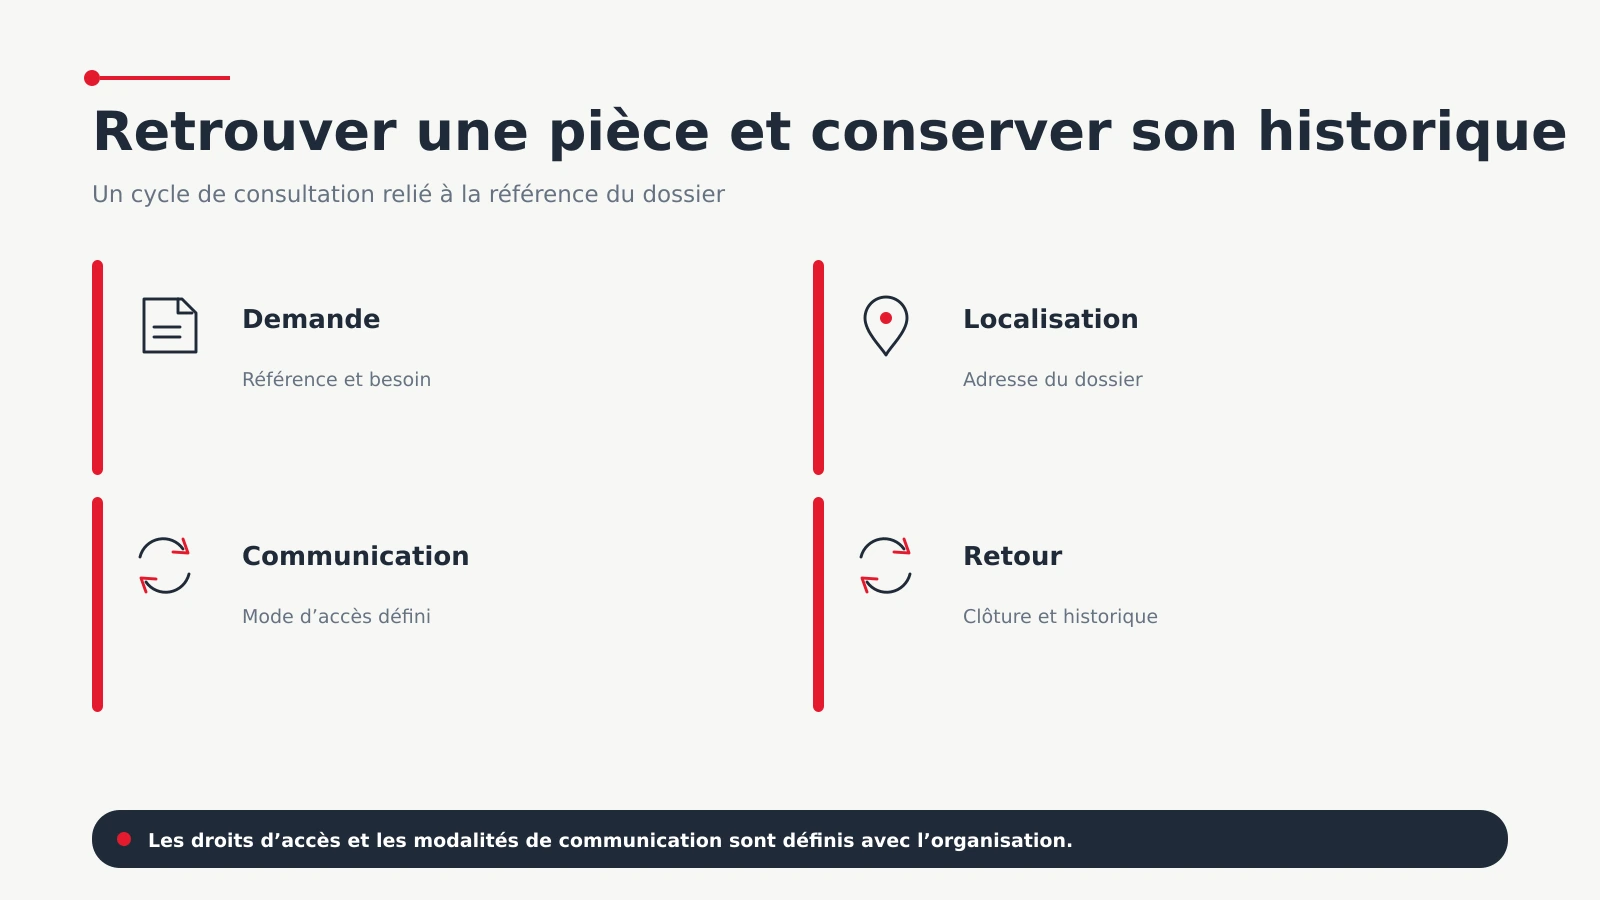
L’inventaire peut être structuré par entité, exercice, service, client, nature documentaire ou référence interne. Il relie la demande du client à l’emplacement physique de la boîte ou du dossier.
Une interface de consultation permet de gérer les demandes. Les droits d’accès sont attribués selon les profils et les habilitations définis avec le client. Les mouvements sont journalisés afin de conserver l’historique des consultations, sorties et restitutions.
Lorsqu’un document est déjà disponible dans l’interface, sa consultation est immédiate. Dans les autres situations, Caille Archives peut organiser une livraison physique ou réaliser un scan à la demande sous un délai annoncé de 24 heures.
Les fichiers numérisés sont transmis dans le format convenu avec le client. Lors d’un contrôle fiscal, le parcours peut comprendre :
Un scan à la demande facilite la consultation. Il ne permet pas, à lui seul, de détruire l’original papier.
La conservation informatique de factures papier suppose notamment une reproduction conforme à l’original, le maintien de la lisibilité et de l’intégrité ainsi qu’une organisation documentée. Le recours à un prestataire de numérisation ne décharge pas l’entreprise de sa responsabilité fiscale.
Une restitution totale ou partielle peut être organisée par livraison ou par enlèvement. Les modalités dépendent du volume, du calendrier et de l’organisation convenue avec le client.
Lorsqu’une destruction est autorisée par le client ou son mandataire, Caille Archives réalise l’opération selon le niveau de confidentialité demandé et remet un certificat de destruction.
Étudier le transfert et le stockage de vos archives comptables
Identifiez les références utilisées pour demander une facture ou une pièce justificative. Organisez la conservation et les copies numériques selon ces usages.
Conservez les exercices clos et les dossiers comptables identifiés, en distinguant les pièces encore utiles au travail courant.
Précisez les références utiles pour retrouver une facture ou un exercice et les personnes autorisées à demander les pièces.
Numérisez en priorité les pièces comptables nécessaires aux recherches ou aux échanges, selon le volume et les usages retenus.
La destruction est autorisée par le client ou par un mandataire désigné. Une date arrivée à échéance ne provoque pas automatiquement l’élimination. Les éventuels contrôles, litiges ou demandes de conservation complémentaire doivent être pris en compte.
Caille Archives peut prendre en charge un fonds provenant d’un seul établissement ou centraliser des archives réparties entre plusieurs sites. L’inventaire commun facilite les recherches, harmonise les pratiques et permet d’identifier les documents fréquemment consultés.
Le périmètre peut évoluer avec les nouveaux versements, les demandes de consultation, les restitutions et les destructions validées.
L’archivage externalisé peut répondre à un manque de place, un déménagement, une fusion de cabinets ou la reprise de dossiers anciens.
L’organisation doit permettre de distinguer les dossiers de travail, les pièces confiées par les clients et les documents devant leur être restitués. Elle est dimensionnée selon le nombre de dossiers, le niveau d’inventaire attendu et la fréquence des demandes.
Caille Archives intervient dans l’Aisne, les Ardennes, l’Aube, la Marne, le Nord, l’Oise, le Pas-de-Calais, la Seine-Maritime, la Seine-et-Marne et la Somme.
Cette couverture facilite les études préalables, les collectes, les transferts progressifs et les projets impliquant plusieurs implantations.
Le coût dépend notamment :
Ces informations permettent de distinguer un besoin de stockage simple d’une opération comprenant transfert, création d’inventaire, consultations régulières et gestion du cycle de vie.
Demander une étude personnalisée de votre fonds comptable et fiscal
Oui. Une entreprise peut confier le stockage et la gestion matérielle de ses archives à un prestataire. Elle reste toutefois responsable de l’identification des documents à conserver, des durées applicables et des décisions de destruction. Le contrat doit préciser les responsabilités, les modalités d’accès, la restitution et la traçabilité des opérations.
Les factures constituant des pièces justificatives comptables sont généralement conservées pendant dix ans au titre du Code de commerce. D’autres obligations peuvent également s’appliquer selon leur nature et leur utilisation. Une vérification doit être effectuée avant toute destruction.
Les archives comptables justifient l’enregistrement des opérations et l’établissement des comptes. Les archives fiscales servent notamment à justifier les déclarations et à répondre au contrôle de l’administration. Une même facture peut appartenir aux deux ensembles et relever de plusieurs règles de conservation.
Pas après une simple numérisation. La destruction du papier n’est envisageable que si le processus respecte les conditions fiscales de reproduction fidèle, d’intégrité, de lisibilité et de disponibilité. Le processus doit être défini et documenté avant l’élimination des originaux.
La demande est recherchée dans l’inventaire, puis le contenant est localisé. Après vérification des habilitations, le document peut être consulté en ligne s’il est déjà disponible, scanné à la demande ou livré physiquement. Les mouvements correspondants sont journalisés.
Le prix dépend du volume, du nombre de sites, de l’état du classement, du transport, du niveau d’inventaire, de la durée de stockage et de la fréquence des consultations. La numérisation, la livraison, la restitution et la destruction influencent également le devis.
Libérez vos espaces sans perdre l’accès à vos documents. Demandez à Caille Archives une étude personnalisée de vos archives comptables et fiscales.
Contenu réglementaire vérifié en juillet 2026 :
Ces informations constituent des repères généraux et ne remplacent pas une analyse juridique, fiscale ou comptable adaptée à la situation de chaque organisation.
Précisez vos sites, vos volumes, la nature des documents et les contraintes de votre projet dans le formulaire.
Transmettez les éléments dont vous disposez. Les informations manquantes et les opérations utiles pourront être précisées lors de l’étude.
Pour préparer notre échange, indiquez les éléments disponibles :